
Ana Luiza Junqueira Alves1
Laura Faria Reis Figueiredo2
A reforma tributária está alterando profundamente a forma como o consumo é tributado no Brasil. E, embora o lapso temporal de transição se estenda até 2033, os seus efeitos já estão sendo sentidos.
Com a promulgação da Emenda Constitucional nº 132/2023 e da Lei Complementar nº 214/2025, o sistema passa a ser estruturado em torno de dois novos tributos: o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), que substituirão gradualmente o ICMS, o ISS (impostos estaduais e municipais, respectivamente), bem como as contribuições do PIS e da COFINS.
Este modelo, instituído pelo Imposto sobre Valor Agregado (IVA – Dual), surge com um viés de simplificação tributária ao adotar o mesmo fato gerador e as mesmas hipóteses de incidência para o imposto (IBS) e a contribuição (CBS). Porém, outras problemáticas começaram a surgir.
Neste aspecto, embora as mudanças atinjam praticamente todos os setores da economia, seus reflexos sobre o mercado imobiliário merecem atenção especial, porque além de uma nova sistemática tributária, situações que anteriormente não eram tributadas, passam a ser.
Até então, a locação e a venda de imóveis eram tratadas de forma bastante distinta sob a perspectiva tributária, pois a primeira permanecia fora da tributação sobre o consumo, por não ser considerada uma prestação de serviços, enquanto a venda de imóveis concentrava seus principais efeitos fiscais na incidência do Imposto de Renda e, no caso de pessoas jurídicas, da Contribuição Social sobre o Lucro Líquido (CSLL) sobre o ganho de capital no momento da alienação. Em ambos os casos, essas operações estavam fora do campo de incidência do ISS e do ICMS.
Contudo, o novo modelo de Imposto sobre Valor Agregado (IVA) passa a tributar expressamente a locação, a cessão onerosa e o arrendamento de bens imóveis, bem como a alienação onerosa desses ativos.
Porém, conforme adiantado, a transição não será abrupta, tendo o legislador desenhado um cronograma escalonado que se estende até 2033 e abre, no intervalo, um período de relevância estratégica para investidores, pessoas físicas com patrimônio imobiliário expressivo e estruturas de holding patrimonial.
E é justamente nas oportunidades percebidas em meio ao caos, que este artigo pretende focar. Os exercícios de 2027 e 2028 podem ser os anos mais vantajosos do mercado imobiliário, na medida em que a maturação da nova legislação coincide com um cenário macroeconômico potencialmente favorável; porém, aproveitar essa oportunidade exige uma análise individualizada de cada caso e a simulação dos diferentes cenários tributários, como se demonstrará ao longo deste artigo.
O Cronograma de Transição e a Janela 2027-2028
A substituição dos tributos antigos ocorre por etapas: (i) em 2026, o sistema experiencia a fase-teste, com alíquotas simbólicas de CBS (0,9%) e de IBS (0,1%), integralmente compensáveis com PIS e COFINS; e (ii) em 2027, a CBS passa a vigorar em alíquota cheia (estimada em 8,8%), com a extinção definitiva do PIS e da COFINS, e o Imposto Seletivo começa a incidir sobre bens específicos.
Ou seja, o IBS permanecerá 0,1% durante os anos de 2027 e 2028, com o início da elevação progressiva apenas a partir de 2029. Assim, durante esse período, as principais operações imobiliárias estarão sujeitas, essencialmente, apenas à CBS, que, por sua vez, será reduzida em 70% nas operações de locação, cessão e arrendamento, e em 50% nas operações de alienação de imóveis, incorporação, construção e loteamento, enquanto o IBS ainda será exigido em alíquota meramente simbólica.
O resultado é um cenário em que a carga tributária tende a atingir seu menor patamar ao longo de todo o período de transição. De maneira ilustrada:
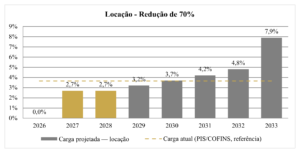
Impactos na Locação e na Venda de Imóveis
Cabe dizer que, além dos pontos já mencionados acima, a ideia de simplificação da Reforma Tributária, apresenta também a não cumulatividade plena dos tributos. Dessa forma, se atualmente a locação por pessoa jurídica é tributada de forma cumulativa pelo PIS/COFINS, a 3,65% no Lucro Presumido, sem qualquer aproveitamento de crédito, a partir da nova sistemática, os insumos empregados na manutenção e na administração do imóvel passam a gerar crédito abatível do imposto devido.
Isso significa que cabe um olhar crítico sobre o outro lado das relações contratuais. Isto porque, nas situações em que o locatário pessoa jurídica utiliza o imóvel em sua atividade econômica, haverá a possibilidade de creditar-se integralmente do IBS e da CBS destacados no documento fiscal do aluguel.
Na prática, o tributo deixa de ser custo para esse inquilino e passa a ser recuperável ao final, o que confere vantagem competitiva aos locadores estruturados, como as holdings patrimoniais, aptos a emitir documento fiscal com destaque. O mesmo não acontecerá com o locador pessoa física, por ser incapaz de gerar esse crédito, perdendo espaço no mercado de locação comercial ou a ser pressionado a conceder desconto equivalente no valor do aluguel, por exemplo.
Já na venda, o legislador criou mecanismos próprios de mitigação destes impactos. Pois, além da redução de 50% das alíquotas, instituiu-se o chamado “redutor de ajuste”, a fim de evitar que a valorização acumulada no passado seja alcançada pelo novo regime, permitindo abater da base de cálculo o valor de aquisição do imóvel ou, conforme o caso, seu valor de referência em 31 de dezembro de 2026. A LC 214/2025 prevê ainda redutores sociais aplicáveis a determinadas operações residenciais, cujos limites devem ser conferidos caso a caso.
A Reafirmação da Holding Patrimonial
Conforme sinalizado, a tributação da pessoa física no mercado imobiliário passou por revisão rigorosa, uma vez que a Reforma partiu da premissa de que a mera administração do patrimônio próprio não configura atividade econômica, mas fixou critérios objetivos para identificar quando o contribuinte cruza essa fronteira.
Na locação, a pessoa física que mantenha mais de três imóveis alugados e aufira receita anual superior a R$ 240.000,00 atualizados pelo IPCA mensalmente desde a data da promulgação da lei, torna-se contribuinte do IVA dual a partir do ano civil seguinte. Na alienação, (i) a realização de mais de três vendas no ano sujeita o contribuinte ao regime no exercício seguinte, e (ii) a venda de imóvel adquirido há menos de cinco anos pode atrair a incidência já na segunda operação do mesmo ano. Ultrapassados esses limites, soma-se à progressividade do Imposto de Renda, que alcança 27,5%, a nova carga de IBS e CBS.
Nesse desenho, a organização do patrimônio imobiliário familiar por meio de holding patrimonial tributada pelo Lucro Presumido volta a ganhar força, já que, em 2027 e 2028, a holding patrimonial se beneficia diretamente da substituição do PIS/COFINS pela CBS. Além disso, considerando a alíquota cheia da CBS, a aplicação do redutor de 70% para locações e a possibilidade de não cumulatividade, a carga tributária sobre as receitas de aluguel tende a ficar reduzida.
Portanto, a adoção dessa estrutura ao longo do biênio 2027-2028 permite a capitalização de lucros com eficiência fiscal antes da plena vigência do IBS em 2029, configurando o momento ideal para aporte de ativos e consolidação da arquitetura societária.
Projeções Macroeconômicas e Recomendações
O momento tributário favorece o setor imobiliário e as projeções econômicas indicam que poderá haver uma queda gradual da taxa Selic e, naturalmente, a redução dos juros reabre o crédito imobiliário, estimula a aquisição de imóveis e, simultaneamente, torna o investimento em locação mais atrativo frente à renda fixa, ampliando a demanda por administração profissional de carteiras.
Diante desse panorama, recomenda-se aos proprietários de múltiplos imóveis e gestores de patrimônio:
- Antecipar o diagnóstico tributário e societário: a análise individualizada da estrutura patrimonial e societária deve ser concluída antes da entrada em vigor da CBS em 2027, de modo que a eventual reorganização produza efeitos já no primeiro exercício do intervalo favorável;
- Simular antes de decidir a melhor estrutura: nenhuma reorganização deve ser implementada sem modelagem comparativa dos cenários e quantificação do custo de entrada, conforme detalhado acima;
- Concentrar operações no biênio: alienações planejadas e formalização de contratos de locação tendem a ser mais eficientes se realizadas em 2027 e 2028, aproveitando os redutores legais sobre um IBS ainda em patamar simbólico; e
- Revisar os contratos de locação: os instrumentos comerciais devem prever a emissão de documento fiscal regular e disciplinar expressamente quem suporta a variação da carga tributária ao longo da transição, evitando desequilíbrio contratual e discussão futura sobre reajuste.
Conclusão
A Reforma Tributária do Consumo não retirou a atratividade do mercado imobiliário neste momento. Verifica-se que, ao introduzir a não cumulatividade e regimes de alíquotas reduzidas para locação e venda, criou-se um ambiente de oportunidade, mas que exige, sobretudo, profissionalização da gestão patrimonial.
Os exercícios de 2027 e 2028 despontam como um período singular, em que a carga sobre os novos tributos é atenuada tanto pela fase de implementação quanto pelos redutores legais.
Para investidores e famílias detentoras de carteira imobiliária, agir com estratégia e tempestividade é fundamental.
A holding patrimonial deixa de ser apenas um instrumento de planejamento sucessório e passa a ser variável central na otimização da carga fiscal sobre aluguéis e ganho de capital quando a conveniência de sua adoção é demonstrada por cálculo, e não presumida. Quem se adaptar com antecedência à nova sistemática, aproveitando a fase anterior à elevação do IBS em 2029, estará mais bem posicionado para preservar e rentabilizar seu patrimônio no novo desenho tributário brasileiro.
Sobre as autoras
1 Ana Luiza Junqueira Alves: Graduada em Direito pela Universidade Federal de Juiz de Fora – Campus Governador Valadares, Mestre em Direito nas Relações Econômicas e Sociais, com ênfase em Direito Tributário, pela Faculdade de Direito Milton Campos e membro da Comissão de Direito Tributário da OAB/MG. Associada no MMF Advogados. E-mail: analuiza.junqueira@mmf-law.com.br ↩
2 Laura Faria Reis Figueiredo: Advogada e coordenadora da área de Planejamento Patrimonial e Sucessório do MMF Advogados. Dedica-se à estruturação e à proteção de patrimônios familiares e empresariais, com ênfase em holdings familiares, reorganizações societárias, planejamento matrimonial, sucessão empresarial e eficiência tributária. Graduada em Direito pela UFMG, é pós-graduanda em contabilidade societária pela FUNDACE-USP. E-mail: laura.figueiredo@mmf-law.com.br ↩
Referências
- RAFAEL, Sidnei. Incidência do CBS/IBS nas operações com bens imóveis. Consultor Jurídico, 21 jul. 2025. Disponível em: conjur.com.br.
- LIGOSKI, Leonardo Schattenberg. Reforma Tributária: Período de Transição. Maran, Gehlen & Advogados Associados, 11 fev. 2025. Disponível em: marangehlen.adv.br.
- REFORMAS TRIBUTÁRIAS 360. Período de Transição. Disponível em: reformatributaria360.com.br.
- PEREIRA GONÇALVES, Alexandre Tadeu Navarro. Quais as alíquotas de IBS/CBS para o setor imobiliário?. Portal da Reforma Tributária, 25 mar. 2025. Disponível em: reformatributaria.com.
- PLANNING. IBS e CBS sobre Locação de Imóveis: Como Apurar a Tributação de Aluguéis na Reforma. 21 jun. 2026. Disponível em: planning.com.br.
- BUENO, Clara; PORTO, Maria Eduarda Filomeno. Venda de imóveis: Quem pagará IBS e CBS após a reforma tributária?. Migalhas, 09 jul. 2026. Disponível em: migalhas.com.br.
- JAMPA IMÓVEIS. Descubra as Tendências do Mercado Imobiliário em 2026, 2027 e 2028. Disponível em: jampaimoveis.com.